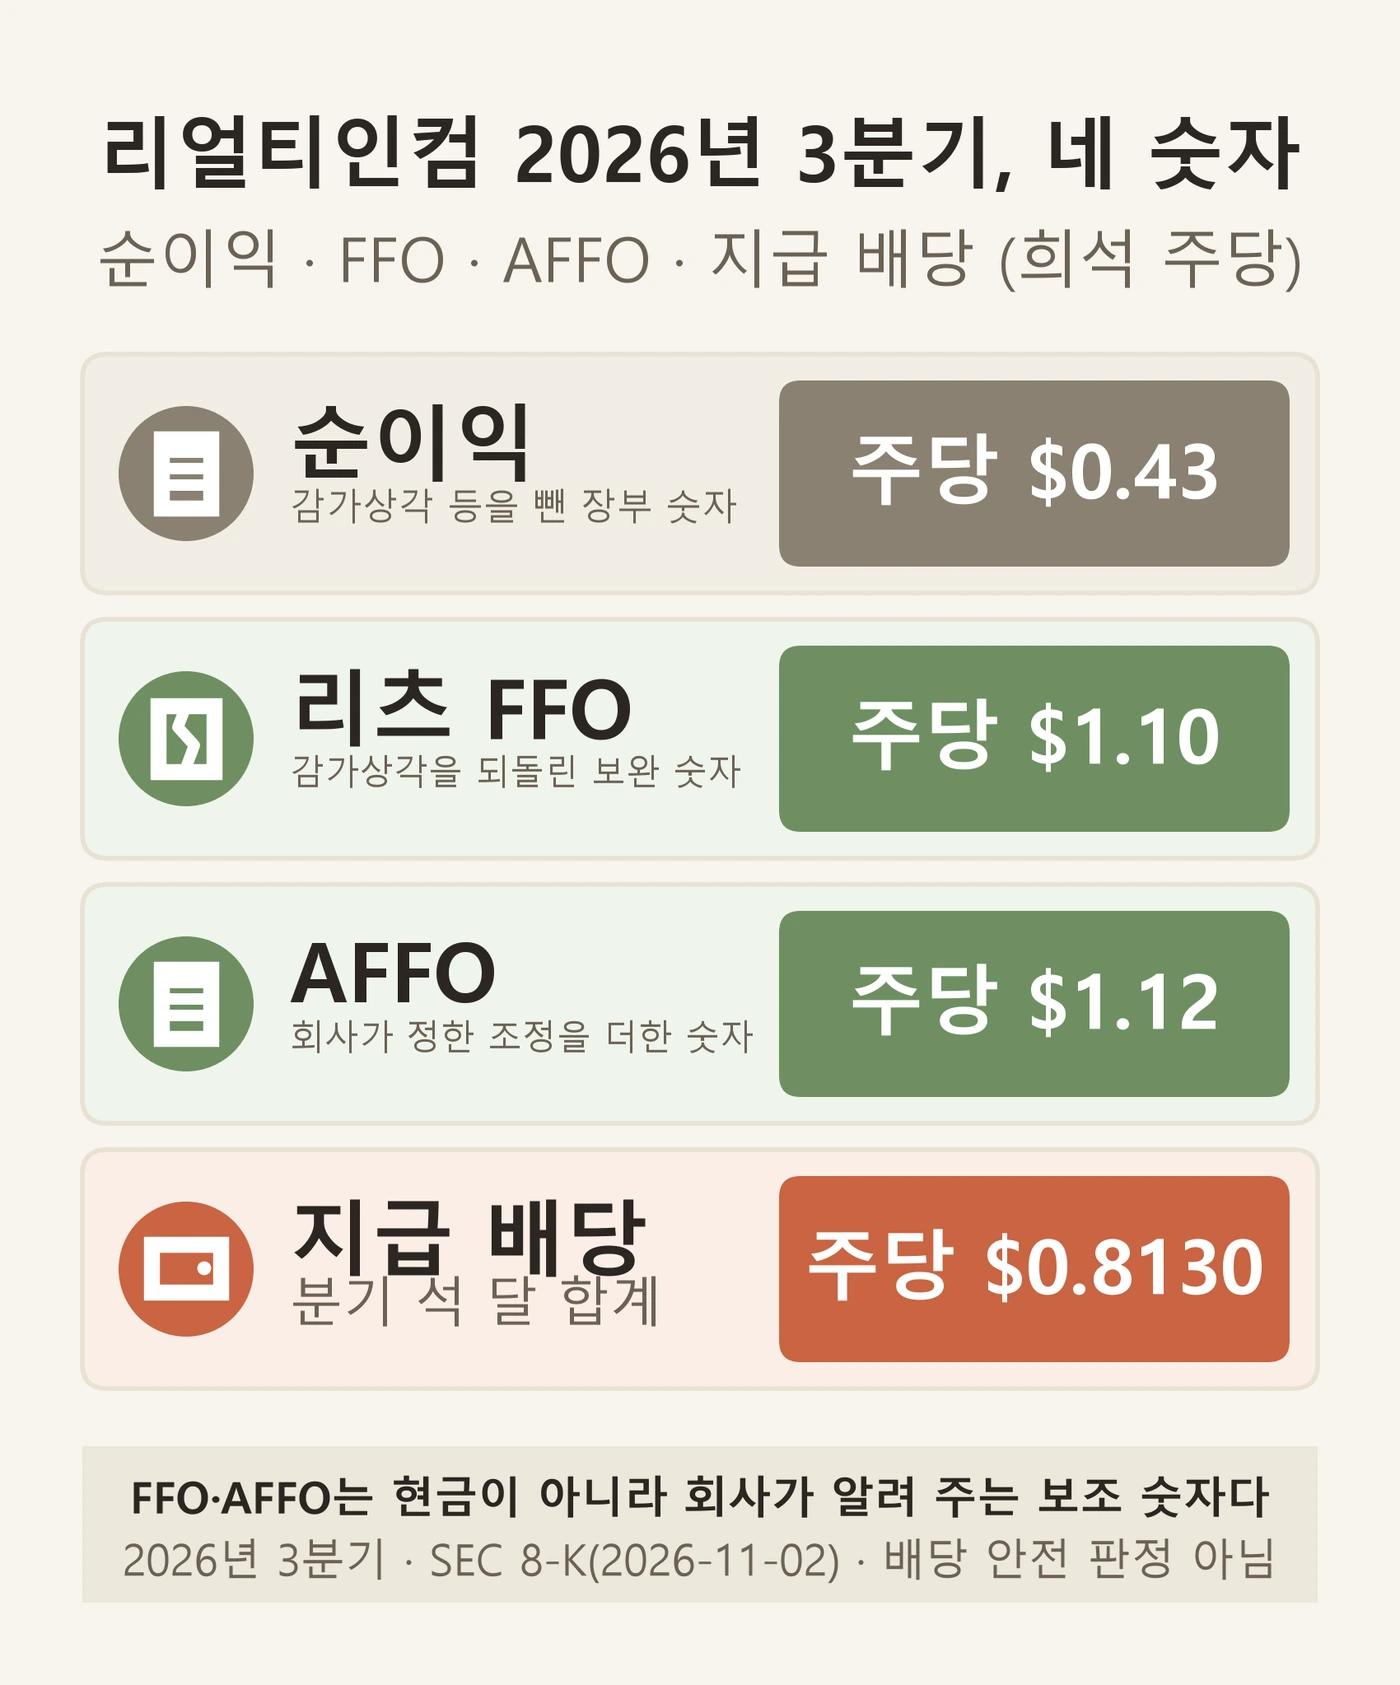
리얼티인컴(티커 O)은 매달 배당을 주는 미국 리츠(부동산을 사서 임대료를 받아 주주에게 배당으로 나눠 주는 회사)다. 그런데 2026년 3분기 실적표를 열어 보면 리얼티인컴 배당이 이상해 보인다. 주당 순이익은 $0.43인데, 같은 분기에 주주에게 지급한 배당은 주당 $0.81(정확히는 $0.8130)이다. 번 이익보다 배당이 두 배 가까이 많다. 회사가 무리해서 돈을 꺼내 주는 걸까? 이 궁금증은 리츠 FFO라는 숫자를 알면 풀린다.
답부터 말하면 이상한 일이 아니다. 리츠는 장부의 순이익이 실제 사정보다 작게 나오는 구조라서, 업계가 리츠 FFO라는 보조 숫자를 따로 쓴다. 이 글은 FFO와 AFFO라는 말을 처음 듣는 사람을 기준으로, 월세 받는 집주인 이야기부터 풀어 본다.
결론부터 말하면, 리얼티인컴 배당이 순이익보다 큰 것은 이상한 일이 아니라 리츠 장부의 구조 때문이다. 리얼티인컴의 2026년 3분기에는 순이익 $0.43이 FFO $1.10이 되고, 분기 배당은 FFO·AFFO보다 작았다. 다만 FFO·AFFO는 통장에 쌓인 현금이 아니고, 이 숫자로 배당이 안전한지 판정할 수도 없다. 이 글은 읽는 법과 한계를 다룬다.
이 글을 읽기 전에 알아 둘 것이 세 가지 있다.
- 숫자는 리얼티인컴이 2026년 11월 2일에 미국 증권거래위원회(SEC)에 제출한 2026년 3분기 실적 보도자료(8-K 공시)에서 읽었다. 주당 숫자는 희석 기준(주식 수가 늘어날 가능성까지 반영해 계산한 주당 금액)이고 단위는 달러다. 다음 분기에는 바뀐다.
- 특정 종목을 사라거나 팔라는 글이 아니다. “이 배당이 안전하다”는 판정도 하지 않는다.
- FFO와 AFFO는 회사가 계산해서 알려 주는 보조 숫자다. 회계 기준이 정한 숫자(순이익)와는 다르다.
먼저 집주인 이야기: 장부 이익과 통장 잔액은 다르다
계산하기 쉽게 숫자를 가정해 보자. 건물값(땅값은 뺀 건물 부분)이 10억 원인 임대 건물을 가진 집주인이 있다. 회계 규칙은 건물이 해마다 낡는다고 보고, 건물값을 한꺼번에 비용으로 잡지 않고 사용 기간에 나눠 비용으로 적게 한다. 이 비용을 감가상각이라고 부른다. 이 건물을 50년 쓴다고 보면 해마다 2,000만 원이 비용으로 적힌다. 하지만 이 2,000만 원은 그해에 통장에서 나가는 돈이 아니다. 건물값은 살 때 치른 것이고, 장부에서는 그 값을 해마다 나눠 적는 것뿐이다.
| 가정한 예시(1년, 단위: 원) | 금액 |
|---|---|
| 월세 수입 | 5,000만 |
| 실제로 나간 돈(이자, 세금, 관리비 등) | −2,000만 |
| 장부에만 적는 감가상각 | −2,000만 |
| 장부의 순이익 | 1,000만 |
| (참고) 빌린 돈의 원금 상환: 비용이 아니라서 순이익에는 안 나타나고 통장에서만 나간다 | −500만 |
| (그해 통장에 실제로 늘어난 돈 = 5,000만 − 2,000만 − 500만) | 2,500만 |
장부에는 이익이 1,000만 원인데 통장은 2,500만 원 늘어난다. 이 집주인이 1,500만 원을 가져가도 통장은 멀쩡하다. 장부만 보면 “번 것보다 더 가져갔네”처럼 보일 뿐이다. 리츠의 배당이 순이익보다 커 보이는 이유가 이 구조와 같다. 리츠는 건물이 아주 많아서 감가상각 비용이 아주 크다.
다만 이 비유는 “장부에 적는 비용과 돈이 나가는 시점은 다르다”는 점까지만 빌려 온 것이다. 월세가 들어와도 이자와 원금 상환, 수리비로 나가는 돈이 있고, 앞으로 생길 큰 지출도 있다.
리츠 FFO와 AFFO, 이 글에 나오는 말 세 가지
- 감가상각: 건물값을 여러 해에 나눠 비용으로 적는 장부 처리. 그해에 통장에서 나가는 돈이 아니다.
- 리츠 FFO(Funds From Operations): 순이익에서 출발해 부동산 감가상각·상각(감가상각과 같은 원리로 값을 나눠 적는 비용)과 부동산 손상차손(자산 가치가 떨어졌다고 장부에 적는 비용)을 다시 더하고, 건물을 팔아 한 번 남긴 손익은 걷어 낸 숫자다. 둘 다 통장에서 나가는 돈이 아닌 장부상 비용이라 되돌려 더한다. 위 예시로는 순이익 1,000만 원에 감가상각 2,000만 원을 더한 3,000만 원에 해당한다. 통장에 늘어난 돈(2,500만 원)과는 같지 않다. 영어 이름의 ‘Funds’ 때문에 현금처럼 들리기 쉽지만, 리츠의 운영 성과를 보는 보완 숫자다. 미국 리츠 협회인 Nareit가 계산법을 정해 두었고, Nareit는 FFO가 순이익을 대신하는 숫자가 아니라 보완하는 숫자라고 설명한다.
- AFFO(Adjusted FFO): FFO에서 한 걸음 더 나간 숫자다. 회사가 “영업 성과를 보는 데 덜 중요하다”고 판단하는 항목을 다시 더하고 빼서 만든다. 계산법을 회사가 정하기 때문에 회사마다 다르다.
리얼티인컴의 실제 숫자: 순이익 $0.43이 FFO $1.10이 되기까지
아래는 리얼티인컴이 발표한 2026년 3분기(7월부터 9월까지) 주당 숫자다. 비교는 모두 전년 동기(2025년 3분기) 대비로 통일했다.
| 항목(주당, 희석 기준) | 2026년 3분기 | 2025년 3분기(전년 동기) |
|---|---|---|
| 순이익 | $0.43 | $0.35 |
| FFO | $1.10 | $1.07 |
| AFFO | $1.12 | $1.08 |
| 분기 중 지급한 배당(석 달 합계) | $0.8130 | $0.8070 |
배당 $0.8130은 한 달 배당이 아니다. 매달 지급하는 월 배당을 석 달 치 더한 값이다. 월 배당으로만 보던 숫자와 섞어 읽으면 안 된다.
순이익과 FFO는 왜 이만큼 벌어질까. 같은 보도자료의 조정표를 총액으로 옮겨 보면 답이 나온다. 금액은 백만 달러 단위로 줄였다. 한 줄만 보면 된다. 부동산 감가상각·상각 줄이다.
| 줄 이름(보도자료 원문 영문 기준) | 2026년 3분기 | 2025년 3분기(전년 동기) |
|---|---|---|
| 보통주 주주 귀속 순이익 (Net income available to common stockholders) | $403.9 | $315.8 |
| 부동산 감가상각·상각 (Depreciation and amortization) | +$647.6 | +$632.0 |
| 부동산 손상차손 (Provisions for impairment of real estate) | +$111.6 | +$75.4 |
| 부동산 매각 이익 (Gain on sales of real estate) | −$113.9 | −$49.1 |
| 그 밖의 작은 조정 세 줄의 합 | −$8.3 | +$7.0 |
| FFO (FFO available to common stockholders) | $1,041.0 | $981.1 |
집주인 예시와 같은 모양이다. 장부에만 있던 감가상각·상각 $647.6백만이 순이익 $403.9백만 위에 더해지면서 FFO가 $1,041.0백만이 된다. 감가상각·상각이 순이익의 1.6배 정도다. 손상차손(자산 가치가 떨어졌다고 장부에 적는 비용)은 더하고, 건물을 판 이익은 빼는데, 이번 분기에는 두 숫자가 비슷해서 거의 상쇄됐다.
주당으로 나누면 순이익 $0.43이 FFO $1.10이 된다. 같은 장부에서 같은 회사의 같은 분기를 두 가지 방식으로 읽은 것이다.
리얼티인컴 배당은 AFFO의 72.6%였다: 이 숫자는 이렇게 읽는다
리얼티인컴은 보도자료에서 이번 분기에 지급한 배당이 희석 AFFO의 72.6%였다고 직접 적었다. 계산은 단순하다. $0.8130을 AFFO $1.12로 나누면 0.726이다. 순이익으로 나누면 $0.8130 ÷ $0.43이 약 1.9배(필자 계산)라서 배당이 이익보다 크게 보이지만, FFO·AFFO로 나누면 배당이 그보다 작다. 리얼티인컴 배당이 순이익보다 커 보였던 첫머리의 궁금증은 이렇게 풀린다.
그런데 이 72.6%는 어디까지나 이번 분기에 이미 지나간 비율이다. 이 비율이 앞으로 어떻게 읽혀야 하는지는 바로 아래 주의점에서 이어 설명한다.
리츠 FFO·AFFO로 읽으면 안 되는 것
세 가지만 기억하면 된다.
- 통장에 쌓인 현금이 아니다. 앞의 집주인 예시에서도 FFO는 3,000만 원, 통장에 늘어난 돈은 2,500만 원으로 달랐다. 빌린 돈의 원금을 갚거나 건물을 새로 사는 것처럼 FFO에 담기지 않는 돈의 움직임이 있기 때문이다. Nareit의 2018년 FFO 백서는 FFO가 리츠가 만든 현금이나 배당을 낼 능력을 재려는 숫자가 아니라고 적는다. 리얼티인컴 보도자료의 용어집도 FFO와 AFFO를 현금 흐름을 대신하는 숫자나, 현금 배당 능력·이자 지급 능력을 재는 숫자로 보면 안 된다고 적는다.
- 회사마다 정의가 다르다. AFFO에는 모든 회사가 따르는 단일 정의가 없다. 이름만 같은 다른 숫자일 수 있다(아래 ‘더 깊이 보고 싶다면’ 참고).
- 배당 안전 판정표가 아니다. 리얼티인컴 배당이 FFO·AFFO보다 작았다는 것은 지난 분기의 사실이다. 앞으로 생길 수리비나 자본지출(건물을 크게 고치거나 설비를 바꾸는 큰 지출), 앞으로의 임대 계약이 어떻게 될지까지 보장하는 숫자는 아니다.
미국 SEC도 이런 보조 숫자(회계 기준 밖의 숫자라서 Non-GAAP이라고 부른다)를 쓰는 회사에 규칙을 둔다. 순이익 같은 회계 기준 숫자를 동등하거나 더 눈에 띄게 함께 보여 줘야 하고, 조정표를 내야 한다(SEC 스태프의 Non-GAAP 해석집, 2022년 12월 갱신본). 리츠 FFO·AFFO를 순이익 옆에 나란히 놓고 읽어야 하는 이유다.
리츠 유형 전체는 배당주 유형 지도 글에서 정리했다. 리츠의 90% 배당 규정은 아래 FAQ에서 따로 짚었다.
더 깊이 보고 싶다면: AFFO 안쪽과 다른 리츠와의 차이
AFFO가 FFO와 어떻게 다른지 리얼티인컴의 실제 계산 경로로 본다. 처음 읽는 분은 이 절을 건너뛰어도 된다.
리얼티인컴은 FFO($1,041.0백만)에서 합병·거래 비용을 되돌린 중간 단계(Normalized FFO, $1,043.7백만)를 거쳐 AFFO($1,061.1백만)로 간다. 이 마지막 구간에는 줄이 열네 개 있고, 전체 순합계는 +$17.4백만이다. 대표적인 두 줄만 보자. 하나는 고정된 임대료 인상분 등을 계약 기간에 걸쳐 고르게 인식하는 회계 처리와 관련된 ‘Straight-line rent and expenses, net'(−$50.7백만)이고, 다른 하나는 빌린 돈 관련 비용을 나눠 잡은 상각(+$21.7백만)이다. 나머지 줄도 모두 회사가 정한 조정이다.
리얼티인컴 스스로도 다른 리츠와 계산법이 달라 비교가 의미 없을 수 있다고 적는다. 같은 분기에 W. P. Carey(미국의 다른 대형 임대 리츠)가 낸 보도자료를 보면 차이가 보인다.
| 비교 | 리얼티인컴 | W. P. Carey |
|---|---|---|
| FFO에서 AFFO까지 | Normalized FFO를 한 단계 더 거친다 | NAREIT 기준 FFO에서 바로 AFFO로 간다 |
| 세입자를 새로 구할 때 드는 비용(중개수수료 등) | Leasing costs and commissions 줄이 따로 있다 | 같은 이름의 줄은 없다(더 넓은 이름의 임대·금융 조정 줄은 있다) |
| 회사가 가진 다른 주식의 가격 변동 | 파생·외환 줄에 투자자산과 파생상품의 비현금 평가 조정이 함께 담긴다 | 보유 주식(Lineage)의 미실현 평가 손실을 따로 되돌린다 |
이 표는 2026년 3분기 보도자료 한 장씩을 비교한 것이다. 다른 분기나 다른 리츠로 일반화하면 안 된다. 이름이 같은 AFFO라도 안에 든 줄이 같지는 않다는 것만 확인하면 된다.
리츠 FFO가 나오는 실적표를 열면 이렇게 읽는다
- 보도자료에서 ‘Reconciliation'(조정표)이나 ‘FFO’를 검색한다. 순이익에서 FFO까지 가는 줄이 표로 나온다.
- 단위를 먼저 본다. 총액은 천 달러, 주당은 달러로 나오는 경우가 많다.
- 감가상각·상각 줄이 순이익보다 큰지 본다. 크면 순이익과 FFO가 크게 벌어진다.
- AFFO 표에서 회사가 어떤 줄을 넣고 뺐는지 읽는다. 다른 리츠와 줄 이름이 같은지 확인한다.
- 전년 동기와 같은 줄을 나란히 비교한다. 분기 배당은 석 달 합계인지 한 달인지 확인한다.
숫자를 읽은 다음에는 배당컷 전에 확인할 5가지 질문 글처럼 부채와 이자, 배당 기록 같은 다른 질문도 함께 놓고 봐야 한다. 이 글의 숫자 하나로 결론을 내리기에는 부족하다.
리츠 FFO·AFFO, 확인할 것
- 순이익과 FFO가 크게 다르다면 감가상각·상각 줄이 얼마인지 본다.
- FFO와 AFFO 중 무엇을 읽고 있는지 구분한다. AFFO는 회사가 정한 정의를 먼저 읽는다.
- 분기 배당이 석 달 합계인지 월 배당인지 확인한다.
- 배당 대비 비율은 지난 분기의 사실이지 앞으로의 약속이 아니라는 점을 기억한다.
- 기준일과 비교 기준(전년 동기)을 적어 둔다.
한 줄로 줄이면, 리얼티인컴 배당처럼 순이익보다 큰 배당은 장부에만 있는 감가상각 때문에 순이익이 작아 보이는 리츠의 구조에서 나오므로 FFO·AFFO를 순이익 옆에 놓고 읽되, 리츠 FFO·AFFO 둘 다 현금이 아니고 회사마다 계산이 다르다는 한계를 같이 기억하자.
자주 묻는 질문
Q. 리츠 FFO가 정확히 뭔가요?
리츠의 순이익에 부동산 감가상각·상각과 부동산 손상차손을 다시 더하고, 건물을 팔아 한 번 남긴 손익은 걷어 낸 숫자다. 회사의 모든 비현금 비용을 되돌리는 것은 아니고 부동산과 관련된 항목이 중심이다. 건물이 많은 리츠는 감가상각이 커서 순이익이 실제 사정보다 작아 보이는데, 이를 보완하려고 리츠 업계가 쓴다. 현금이 아니고 배당 가능 금액도 아니다.
Q. AFFO는 뭔가요?
FFO에서 회사가 “영업 성과를 보는 데 덜 중요하다”고 판단하는 항목을 한 번 더 더하고 뺀 숫자다. 계산법을 회사가 정하므로 같은 이름이어도 회사마다 다르다. 그래서 AFFO를 읽을 때는 그 회사의 정의 문단을 먼저 본다.
Q. FFO가 배당보다 크면 배당은 안전한가요?
그렇게 단정할 수 없다. FFO는 지난 분기의 장부상 숫자이고, 리츠 협회 백서도 FFO를 현금이나 배당 능력을 재는 숫자로 쓰려는 것이 아니라고 적는다. 앞으로의 임대 계약, 이자, 지출은 이 숫자에 들어 있지 않다.
Q. 리츠는 번 돈의 90%를 배당해야 한다는데, 그래서 배당이 순이익보다 많은 건가요?
그렇게 연결하면 안 된다. 미국 세법(IRC §857)은 리츠가 세제 혜택을 유지하려면 해당 연도 ‘REIT 과세소득’의 90%에 해당하는 금액 이상을 배당으로 지급하도록 정한다. 이 ‘과세소득’은 장부의 순이익이나 FFO와는 또 다른 숫자다. 실제 조문에는 압류부동산 소득이나 비현금 소득에 관한 가감 규정도 있어 여기서는 핵심만 간단히 적었다(미국 세법 §857(a)(1)). 이번 분기 리얼티인컴에서 순이익보다 배당이 커 보인 큰 이유는 이 글에서 본 대로 감가상각 같은 장부상 비용이 순이익을 줄였기 때문이다.
Q. FFO와 AFFO 중 무엇을 봐야 하나요?
둘 다 보조 숫자다. FFO는 협회가 정리한 정의가 있어서 리츠끼리 비교하기 쉬운 편이고, AFFO는 회사가 직접 정의를 정하므로 먼저 회사의 정의 문단을 읽어야 한다.
Q. 72.6%가 낮으면 배당을 더 올릴 수 있다는 뜻인가요?
그렇게 읽을 수 없다. 72.6%는 이번 분기 지급 배당을 이번 분기 AFFO로 나눈 지나간 비율일 뿐이다. 앞으로 배당이 어떻게 될지는 다른 근거를 봐야 한다.
Q. 리얼티인컴 배당처럼 순이익보다 배당이 크면 위험 신호인가요?
리츠는 감가상각이 커서 순이익과 배당이 다르게 보이는 일이 흔하다. 이 숫자 하나로 위험을 판단하지 않는다. 다만 순이익 대신 FFO만 보고 안심하는 것도 같은 실수다.
Q. 배당 ETF를 사면 FFO를 볼 필요가 없나요?
개별 리츠를 직접 살 때 보는 숫자다. 미국의 대표적인 배당 ETF인 VYM과 SCHD의 지수는 리츠를 제외한다고 문서에 적혀 있다(ETF 고르는 법 글). 담는 ETF의 구성에 리츠가 있는지는 상품 문서로 확인한다.
Q. 이 숫자는 계속 맞나요?
아니다. 이 글의 숫자는 2026년 11월 2일 발표된 2026년 3분기 실적 기준이다. 분기마다 새로 발표되고, 회사가 정의를 바꿀 수도 있다.
이 글은 투자 조언이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 내용은 리얼티인컴 2026년 3분기 실적 보도자료(SEC), W. P. Carey 2026년 3분기 실적 보도자료(SEC), Nareit FFO 용어집, SEC Non-GAAP 해석집을 읽고 정리했으며, 실제 숫자는 회사의 최신 보도자료로 확인하세요.