
나는 테슬라 하루 수익률을 2배로 추종하는 TSLL을 비중 있게 들고 있다. TSLL 집중투자, 99.2%라는 숫자를 그대로 공개한다에서 이미 밝혔듯, 이건 처음부터 분산을 포기하고 방향성 하나에 건 선택이었다. 그래서 막연히 “TQQQ 같은 지수형 레버리지 ETF는 그래도 여러 종목에 나눠져 있으니 나보다는 안전하겠지”라고 생각했다. 이 글을 준비하면서 그 생각을 하나씩 확인해봤는데, 세 가지나 틀렸다.
틀렸던 것 1 — “지수형도 어차피 2배겠지”
레버리지 ETF 장기보유가 위험한 이유에서 다뤘듯, 레버리지 ETF는 하루 수익률을 정해진 배수로 추종하도록 매일 리밸런싱하는 구조라 오르내림이 반복되는 구간에서는 변동성 잠식이 발생할 수 있다. 나는 이 원리가 TSLL이나 지수형 레버리지 ETF나 똑같이 적용되니 배율도 다 비슷할 거라 생각했다. 확인해보니 아니었다.
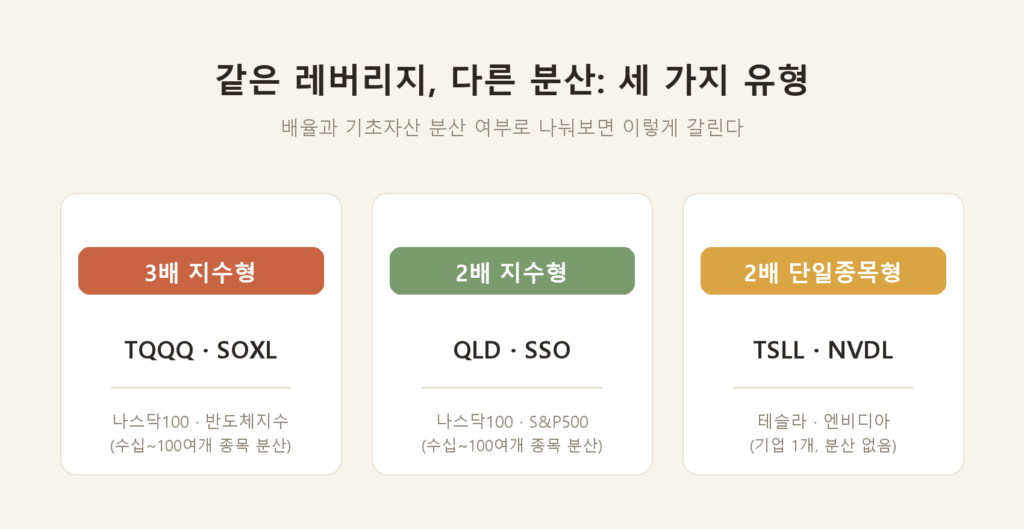
TQQQ(나스닥100)와 SOXL(반도체 섹터 30개 종목으로 구성된 NYSE Semiconductor Index)은 하루 수익률을 3배로 추종하는 지수형 레버리지 ETF다. 내가 들고 있는 TSLL과 비교 대상인 NVDL은 각각 TSLA·NVDA의 하루 수익률을 2배로 추종하는 단일종목 레버리지 ETF다. 지수형 레버리지 ETF 중에도 QLD(나스닥100)·SSO(S&P500)처럼 2배짜리가 따로 있다.
이 차이를 그냥 넘기면 안 되는 이유가 있다. 동일한 기초자산과 가격 경로를 가정하면, 배율이 높을수록 오르내림이 반복될 때 단순 배수 수익률에서 벗어나는 복리효과가 커진다. 그러니 TQQQ·SOXL(3배)과 TSLL·NVDL(2배)을 곧바로 비교하면 “지수형이냐 단일종목형이냐”뿐 아니라 “3배냐 2배냐”라는 별개의 변수까지 뒤섞인다. 배율까지 맞춰서 순수하게 비교하려면 QLD·SSO 같은 2배 지수형 레버리지 ETF를 놓고 봐야 한다.
틀렸던 것 2 — “지수형이면 다 비슷하게 넓게 퍼져 있겠지”
배율을 2배로 맞춰도 지수형 레버리지 ETF와 단일종목 레버리지 ETF 사이엔 근본적인 차이가 남는다. 지수형은 여러 기업에 나눠 투자한 걸 추종하고, 단일종목형은 기업 하나에 집중한다. 여기까지는 내 예상과 같았다. 틀린 건 “지수형이니까 다 비슷하게 넓게 분산돼 있을 것”이라는 부분이었다.
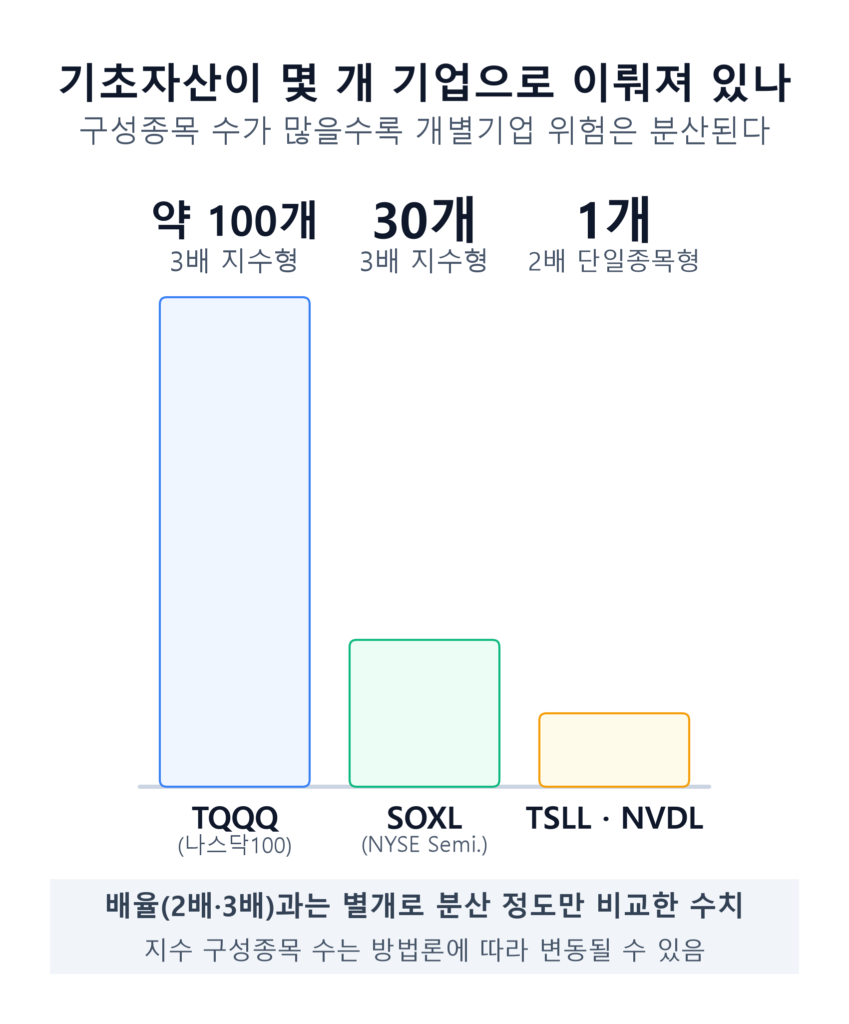
나스닥100은 비금융 대형기업 약 100개로 구성되지만, SOXL이 추종하는 NYSE Semiconductor Index는 반도체 대형주 30개뿐이다. 여러 기업에 나눠져 있다는 점에서는 분산이지만, 업황이 나빠지면 구성 종목 전체가 함께 흔들릴 수 있어 시장 전체를 담는 지수보다는 분산 효과가 제한적이다. “지수형”이라는 이름 하나로 분산 정도를 뭉뚱그리면 안 된다는 뜻이다. 반면 TSLL·NVDL이 추종하는 건 각각 딱 한 기업이다.
이 분산 정도는 변동성 크기로도 이어진다. TSLA의 실현변동성은 측정 기간과 산식에 따라 크게 달라지지만, 나스닥100 같은 분산 지수보다는 통상 뚜렷하게 높은 수준을 보여왔다. 개별 기업 하나의 주가는 그 기업만의 호재·악재에 그대로 흔들리지만, 지수는 여러 종목의 움직임이 서로 상쇄되면서 변동성이 평균으로 눌리기 때문이다. 기초자산 변동성이 높을수록 변동성 잠식도 커지는 경향이 있으므로, 같은 배율이라도 내가 들고 있는 TSLL처럼 기초자산 변동성이 높은 단일종목 레버리지 ETF는 분산된 지수형 레버리지 ETF보다 변동성 잠식이 더 크게 나타날 가능성이 있다.
틀렸던 것 3 — “그러니까 지수형 레버리지 ETF가 더 안전하다”
여기까지 확인하고 나니 “역시 지수형 레버리지 ETF가 안전하다”는 결론으로 넘어가고 싶었다. 이것도 틀렸다.
지수는 특정 기업 하나에 문제가 생겨도 구성 종목 전체가 나눠서 충격을 흡수한다는 장점이 있고, 정해진 편입 자격과 순위 기준에 따라 정기적으로 구성 종목을 재검토·교체하는 장치도 있다. 이게 부진한 종목의 손실을 사전에 막아주는 건 아니지만, 적어도 특정 기업 하나에 영구적으로 묶이는 위험은 낮춰준다. 내가 들고 있는 TSLL 같은 단일종목 레버리지 ETF에는 이런 장치가 없다. 추종하는 기업이 흔들리면 상품도 그대로 흔들리고, 다른 종목으로 바꿔 탈 방법이 없다.
다만 이 분산 효과가 언제나 똑같이 작동하는 건 아니다. 시장 스트레스 국면에서는 평소 서로 다르게 움직이던 종목 간 상관관계가 높아지는 경우가 많아, 지수의 분산 효과도 평소보다 약해질 수 있다. 게다가 TQQQ·SOXL은 3배 배율로 인해 경로 의존성과 변동성 잠식이 더 크게 나타날 수 있고, SOXL은 반도체라는 한 섹터에 집중돼 있어 “지수”라는 이름만큼 안전하지 않다. 반대로 나 같은 단일종목 레버리지 ETF 투자자는 상승장에서 수익이 더 크게 확대될 수 있지만, 분산되지 않은 만큼 반대 방향으로 갈 때는 같은 집중도와 레버리지가 손실도 그만큼 빠르게 키운다. 수익 폭이 커질 여지가 있다는 게 더 안전하다는 뜻은 아니다.
결국 실제 위험도는 지수형 레버리지 ETF냐 단일종목 레버리지 ETF냐라는 이름 하나로 정해지지 않는다. 배율, 그 지수가 얼마나 넓게 분산됐는지, 기초자산 자체의 변동성, 실제로 보유하게 될 가격 경로에 더해 운용보수·파생상품 조달비용·추적오차 같은 비용 요인까지 장기 성과에 영향을 준다. 둘 다 하루 단위 목표 상품이라 장기 성과가 단순 배수와 크게 달라질 수 있고, 상당한 원금 손실이 발생할 수 있다는 점은 같다.
그래서 지금 나는 이렇게 본다
세 가지를 직접 확인하고 나서, 레버리지 ETF를 볼 때 순서를 바꿨다.
- 배율부터 본다 — 2배와 3배는 다른 상품이다
- 지수형이면 그 지수가 몇 개 종목, 어떤 섹터 비중으로 구성됐는지 본다 (나스닥100과 반도체지수 30개는 다르다)
- 단일종목형이면(나처럼) 그 기업 하나의 리스크를 전부 감당할 수 있는지 다시 묻는다
- 급락장에서는 분산 효과가 평소보다 약해질 수 있다는 걸 감안한다
- “지수형=안전”, “단일종목형=위험”이라는 단순 도식으로 끝내지 않는다
자주 묻는 질문
Q. TQQQ·SOXL이 TSLL·NVDL보다 무조건 안전한가요? 아니다. TQQQ·SOXL은 3배 배율이라 배율 자체의 감가 효과는 오히려 더 크다. 특정 한 기업에 대한 집중도가 낮다는 점에서는 상대적으로 분산돼 있지만, 이게 종합적인 안전성을 뜻하지는 않는다.
Q. SOXL도 지수형인데 왜 분산이 약하다고 하나요? SOXL이 추종하는 NYSE Semiconductor Index는 시장 전체가 아니라 반도체라는 한 섹터의 대형 종목 30개로 구성된다. 나도 이 글을 준비하면서 처음 확인한 부분이었다 — “지수형”이라는 이름만 보고 나스닥100 같은 넓은 분산을 기대하면 안 된다.
Q. 그럼 결국 뭘 골라야 하나요? 이 글은 특정 상품을 추천하지 않는다. 배율·분산 정도·기초자산 변동성을 각자의 투자 목적과 감내 가능한 손실 수준에 맞춰 직접 따져봐야 한다. 나 역시 TSLL을 계속 들고 있지만, 그게 “이게 더 안전해서”가 아니라 감당하기로 한 선택이라는 걸 이 글을 쓰면서 다시 확인했다. 규제 측면에서 지수형과 단일종목형이 어떻게 다르게 취급되는지는 해외 레버리지 ETF 규제, 한국인이 TSLL 살 때도 적용될까에서 다뤘다.
이 글은 투자 참고를 위한 교육용 개인 기록이며, 특정 종목이나 상품을 추천하거나 권유하는 것이 아닙니다. 레버리지 ETF는 원금 손실 위험이 매우 크므로 투자 전 상품설명서를 반드시 확인하시기 바랍니다. 모든 투자의 책임은 투자자 본인에게 있습니다.